数字货币从M2到M0,你的钱怎么就从存款变成了现金
数字货币从M2到M0,你的钱怎么就从存款变成了现金
在银行做支付系统多年数字货币从M2到M0,你的钱怎么就从存款变成了现金,我亲眼看着数字人民币的统计口径从M2划到M0。M2是你银行APP里的活期定期,M0是流通中的纸币硬币。数字人民币归入M0,跟钱包里的百元钞同一层级数字货币从m2到m0,不再是银行负债,而是央行直接发行的本位货币。
技术上这个变化比想象中大。M2对应商业银行二层负债,交易走银行间清算;M0对应央行单层负债,交易就是央行账户间的余额划拨。数字人民币归M0后,商户收到的钱不再经过存款准备金扣减,流通损耗趋近于零。银行从"存款保管者"变成"兑换窗口",资产负债表要重新搭。
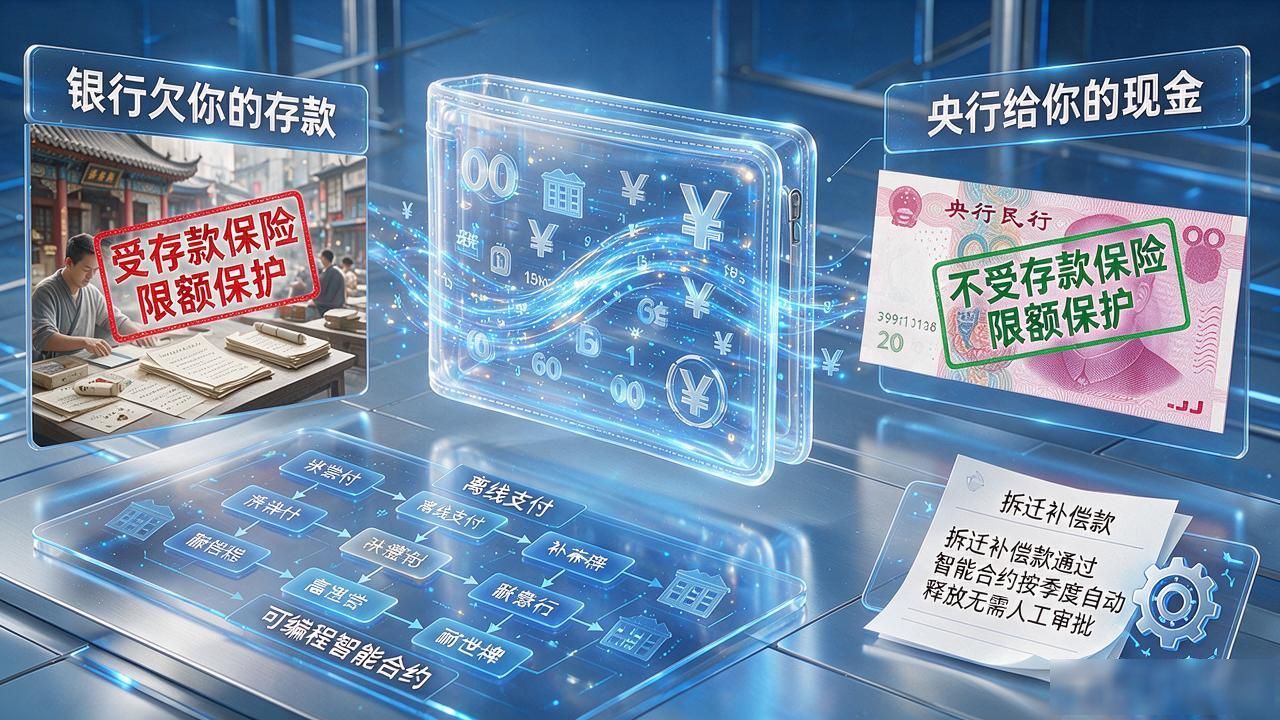
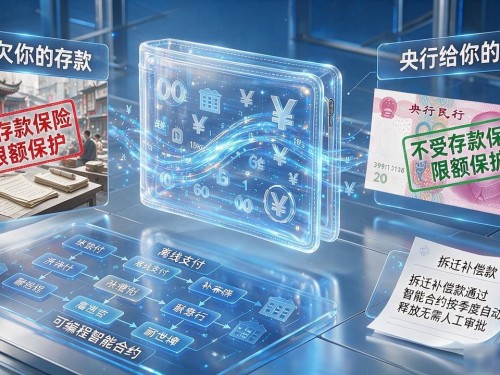
对普通人最直观的变化:钱包里的数字人民币,性质从"银行欠你的"变成"央行给你的",不再受存款保险限额保护。它支持离线支付和可编程智能合约,发补贴、分场景消费能精确到分。我在某政务系统测试时见过:一笔拆迁补偿款通过智能合约按季度自动释放,到期自动打款,无需人工审批,比传统银行转账快了一整个周期。
宏观层面,M2到M0的迁移会压缩商业银行的信用创造空间。过去1亿存款能循环贷出8000万,货币乘数层层放大;数字人民币作为M0直接流通,不经过银行中介,货币政策传导更短更直接。2025年试点扩到30城后,商户端已看到结算链路缩短、手续费下降,小微商家受益最明显。
您可以还会对下面的文章感兴趣:
暂无相关文章